


Vaš pouzdan izvor financijskih i poslovnih informacija
JOPPD i naknade iz sustava socijalne zaštite – pregled pravila izvješćivanja

U članku autorica obrađuje izvješćivanje o naknadama iz sustava socijalne zaštite koje se, u skladu s posebnim propisima, isplaćuju na nacionalnoj i lokalnoj razini. Uz osvrt na pravnu osnovu za njihovu isplatu, prikazuju se vrste naknada i njihovi isplatitelji te način izvješćivanja putem Obrasca JOPPD.
1. Uvod
Izmjenama i dopunama Pravilnika o porezu na dohodak (Nar. nov., br. 16/25) koji je stupio na snagu 1. veljače 2025., između ostaloga, proširen Obrazac JOPPD odnosno dopunjen je Prilog 1. Obrasca JOPPD (Podnositelj izvješća) novom oznakom podnositelja za isplatitelje socijalnih potpora. Usto, spomenutim izmjenama propisan je i novi prilog Obrascu JOPPD (Prilog 6.) s točnim nazivima naknada/ kategorijama naknada u sustavu socijalne zaštite i pripadajućim oznakama pod kojima su isplatitelji naknada iz sustava socijalne zaštite na nacionalnoj i lokalnoj razini obvezni izvještavati Poreznu upravu o tako isplaćenim naknadama.
Zbog potrebe prilagodbe novi način izvješćivanja o naknadama iz sustava socijalne zaštite koje se u skladu s posebnim propisima isplaćuju na nacionalnoj i lokalnoj razini započeo je od 1. lipnja 2025.
Novopropisani prilog 6 Obrasca JOPPD je do 31. prosinca 2025. sadržavao 19 oznaka naknada/kategorija naknada iz sustava socijalne zaštite, a isti je Izmjenama i dopunama Pravilnika o porezu na dohodak (Nar. nov., br. 157/25) od 1. siječnja 2026. proširen za dodatnih pet oznaka.
U nastavku se uz prethodan kratak osvrt na temelj za isplatu naknada iz sustava socijalne zaštite na nacionalnoj i lokalnoj razini govori o načinu izvješćivanja o tako isplaćenim naknadama.
2. Temelj za isplate naknada iz sustava socijalne zaštite na nacionalnoj i lokalnoj razini
Naknade iz sustava socijalne zaštite isplaćuju se temeljem više propisa. Tako se naknade iz sustava socijalne zaštite na nacionalnoj razini isplaćuju temeljem:
- Zakona o socijalnoj skrbi (Nar. nov., br. 18/22, 46/22, 119/22, 71/23, 156/23 i 61/25)
- Zakona o inkluzivnom dodatku (Nar. nov., br. 156/23).
- Zakona o doplatku za djecu (Nar. nov., br. 94/01, 138/06, 107/07, 37/08, 61/11, 112/12, 82/15, 58/18, 156/23),
- Zakona o rodiljnim i roditeljskim potporama (Nar. nov., br. 152/22 i 34/25)
- Zakona o udomiteljstvu (Nar. nov., br. 115/18 i 18/22) te
- Ovršnog zakona (Nar. nov., br.112/12, 25/13, 93/14, 55/16, 73/17, 131/20, 114/22 i 6/24).
Isto tako, sukladno Zakonu o privremenom uzdržavanju (Nar. Nov., br. 145/24), Agencija za osiguranje radničkih tražbina je od 1. siječnja 2025. od Hrvatskog zavoda za socijalni rad (HZZSR) preuzela obvezu isplate privremenog uzdržavanja.
Nadalje, Zakonom o lokalnoj i područnoj (regionalnoj) samoupravi (Nar. nov., br. 33/01, 60/01, 129/05, 109/07, 125/08, 36/09, 36/09, 150/11, 144/12, 19/13, 137/15, 123/17, 98/19 i 144/20) propisano je da jedinice lokalne i područne (regionalne) samouprave u svom samoupravnom djelokrugu obavljaju poslove lokalnog značaja kojima se neposredno ostvaruju potrebe građana, a koji nisu Ustavom Republike Hrvatske (RH) ili zakonom dodijeljeni državnim tijelima i to osobito poslove koji se odnose, između ostalog, na poslove socijalne skrbi te da su općina, grad i županija samostalne u odlučivanju u poslovima iz svoga samoupravnog djelokruga u skladu s Ustavom RH i tim Zakonom (čl. 18. i 19. toga Zakona). Sukladno čl. 73. istoga Zakona, predstavničko tijelo općine, grada i županije u svom samoupravnom djelokrugu donosi odluke i druge opće akte, u skladu sa svojim statutom.
S obzirom na navedeno, jedinice lokalne i područne (regionalne) samouprave odnosno Grad Zagreb mogu donositi samostalno odluke o naknadama u sustavu socijalne zaštite u svome djelokrugu te ih temeljem istih isplaćivati.
3. Izvješćivanje o naknadama iz sustava socijalne zaštite
U okviru reforme Transparentnost i adekvatnost socijalnih naknada u sustavu socijalne zaštite (iz nadležnosti Ministarstva rada, mirovinskoga sustava, obitelji i socijalne politike Nacionalnog plana oporavka i otpornosti 2021. - 2026.) odnosno kroz investiciju u sklopu navedene reforme C4.3. R1-I1 „Unapređenje digitalizacije sustava socijalnih naknada između nacionalne i lokalne razine“, Ministarstvo rada, mirovinskoga sustava, obitelji i socijalne politike je u suradnji s Poreznom upravom izradilo popis svih nacionalnih naknada i naknada jedinica lokane i područne (regionalne) samouprave (JLS i JLP(R)S) u sustavu socijalne zaštite iste vrste te ih šifriralo pojedinačnim šiframa odnosno oznakama.
Sukladno tome, uvodno spomenutim Pravilnicima o izmjenama i dopunama Pravilnika o porezu na dohodak proširen je Obrazac JOPPD odnosno:
- dopunjen je Prilog 1. Obrasca JOPPD novom oznakom 15 podnositelja izvješća za isplatitelje socijalnih potpora
- propisan je novi prilog Obrascu JOPPD - Prilog 6. (Primici po osnovi socijalnih potpora), koji sadržava posebne oznake za nacionalne naknade i posebne oznake za kategorije naknada u koje se trebaju svrstati naknade različitih naziva koje isplaćuju jedinice lokalne i područne (regionalne) samouprave odnosno Grad Zagreb temeljem odluka svojih predstavničkih tijela.
Novo propisani prilog 6. Obrasca JOPPD je do 31. prosinca 2025. sadržavao 19 oznaka naknada/kategorija naknada iz sustava socijalne zaštite na nacionalnoj i lokalnoj razini, a posljednjim izmjenama Pravilnika o porezu na dohodak koji je stupio na snagu od 1. siječnja 2026. proširen je za dodatnih pet oznaka nacionalnih naknada (609-613).
U nastavku u tablici se daje pregled Priloga 6. Obrasca JOPPD: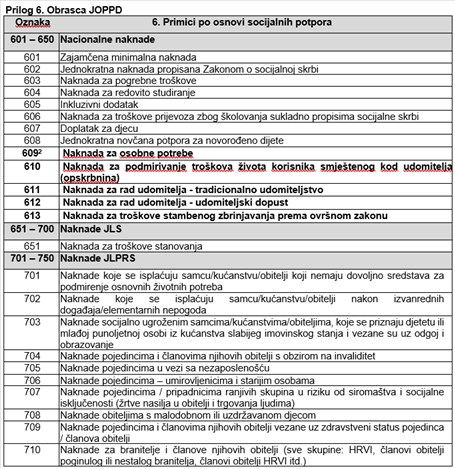
Dakle, u Prilogu 6. Obrasca JOPPD su uz naknade iz sustava socijalne zaštite na nacionalnoj razini, šifrirane i kategorije naknada iz sustava socijalne zaštite koje osigurava lokalna razina temeljem odluka svojih predstavničkih tijela.
Stoga su isplatitelji naknada iz sustava socijalne zaštite na nacionalnoj i lokalnoj razini obvezni o isplaćenim neoporezivim naknadama iz sustava socijalne zaštite izvještavati PU pod oznakama iz novo propisanog priloga 6. Obrasca JOPPD i to koristeći novo propisanu oznaku podnositelja izvješća 15, umjesto pod dosadašnjim oznakama 07 i 08 iz Priloga 4. Obrasca JOPPD.
Dakle, pod oznakama iz novo propisanog priloga 6. Obrasca JOPPD mogu izvještavati samo isplatitelji naknada iz sustava socijalne zaštite odnosno podnositelji izvješća s oznakom 15.
Napominje se da se doplatak za djecu (koji isplaćuje HZMO sukladno Zakonu o doplatku za djecu) od 1. lipnja 2025. iskazuje pod oznakom 607 iz Priloga 6. Obrasca JOPPD dok se novčani primici za opremu novorođenog djeteta i primitci po osnovi potpora za novorođenče odnosno potpora za opremu novorođenog djeteta koje isplaćuju ili daju jedinice lokalne i područne (regionalne) samouprave na temelju svojih općih akata i za koje su sredstva planirana u proračunima tih jedinica pod oznakom 708 iz Priloga 6. Obrasca JOPPD, uz korištenje novo propisane oznake podnositelja izvješća 15. Dakle, navedeni primici se više ne iskazuju niti se mogu iskazati pod oznakom 08 iz Priloga 4. Obrasca JOPPD.
Isto tako, važno je istaknuti da u slučaju kada poslodavci isplaćuju potpore za novorođenče, isti o navedenim potporama izvještavaju pod oznakom neoporezivog primitka 21 iz Priloga 4 Obrasca JOPPD.
U nastavku, u tablici 1., donosi se pregled isplatitelja ovisno o vrsti socijalne naknade te primjeri naknada koje se isplaćuju na lokalnoj razini: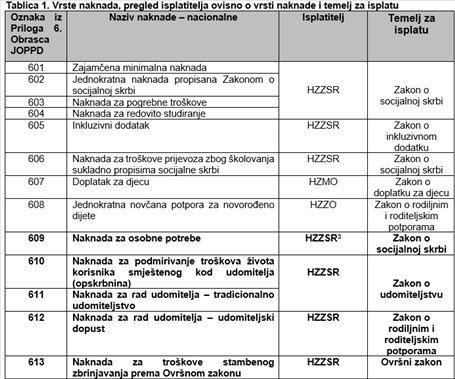
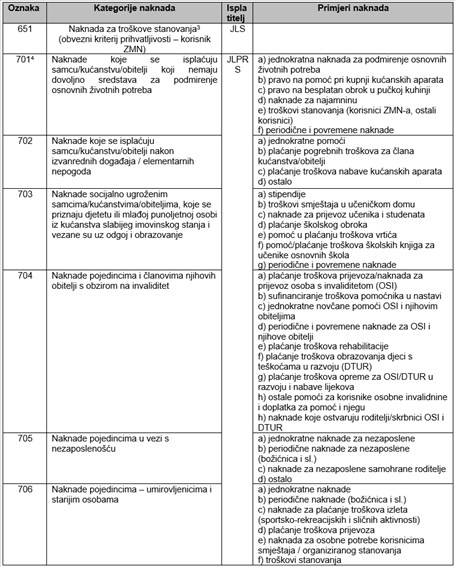
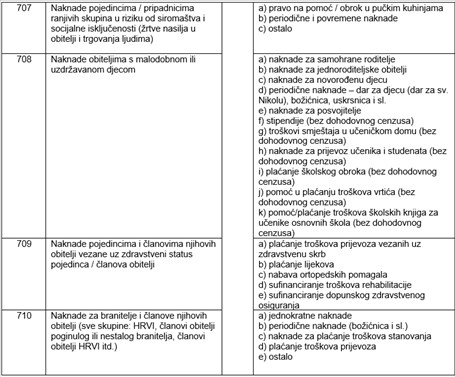
Agencija za osiguranje radničkih tražbina, kao što je rečeno, od 1. siječnja 2025. preuzela je obvezu isplate privremenog uzdržavanja tzv. „alimentacije“ (sukladno Zakonu o privremenom uzdržavanju). O tako isplaćenoj naknadi izvješćuje se Poreznoj upravi pod oznakom 601 iz Priloga 6 Obrasca JOPPD do propisivanja odgovarajuće oznake za tu naknadu.
Za socijalne potpore koje se daju u naravi ne podnosi se Obrazac JOPPD sukladno čl. 78. st. 1. toč. 5. Pravilnika.
4. Zaključak
Isplatitelji naknada iz sustava socijalne zaštite su do 31. svibnja 2025. pri izvješćivanju koristili dvije oznake iz Priloga 4. Obrasca JOPPD, a od 1. lipnja 2025. započelo je izvješćivanje pod oznakama iz novopropisanog Priloga 6. Obrasca JOPPD. Naime, Prilog 6. Obrasca JOPPD do 31. prosinca 2025. sadržavao je 19 oznaka, a od 1. siječnja 2026. proširen je za dodatnih pet oznaka.
Tako su isplatitelji naknada iz sustava socijalne zaštite na nacionalnoj i lokalnoj razini obvezni o isplaćenim neoporezivim naknadama iz sustava socijalne zaštite izvještavati Poreznu upravu pod oznakama iz novopropisanog priloga 6. Obrasca JOPPD koristeći novo propisanu oznaku podnositelja izvješća.
Autorica: Gordana Lončar, univ. spec. oec.